Chiến Lược Snowball: Phương Pháp Trả Nợ Quả Cầu Tuyết Giúp Gỡ Nợ Xoay Vòng Sau 8-14 Tháng
Hướng dẫn từng bước áp dụng chiến lược nợ quả cầu tuyết (Snowball) để xóa sạch nợ thẻ tín dụng, nợ tiêu dùng và khôi phục điểm tín dụng CIC an toàn.
- ✓ Thanh toán tối thiểu đúng hạn cho tất cả các khoản nợ để bảo vệ điểm tín dụng CIC sạch.
- ✓ Dồn toàn bộ dòng tiền thặng dư vào khoản nợ có số dư nhỏ nhất để xóa sổ dứt điểm, tạo động lực chiến thắng tâm lý.
- ✓ Khi khoản nợ nhỏ biến mất, toàn bộ số tiền trả trước đó được cộng dồn sang khoản nợ tiếp theo, tạo sức mạnh trả nợ cuộn lớn dần như quả cầu tuyết.
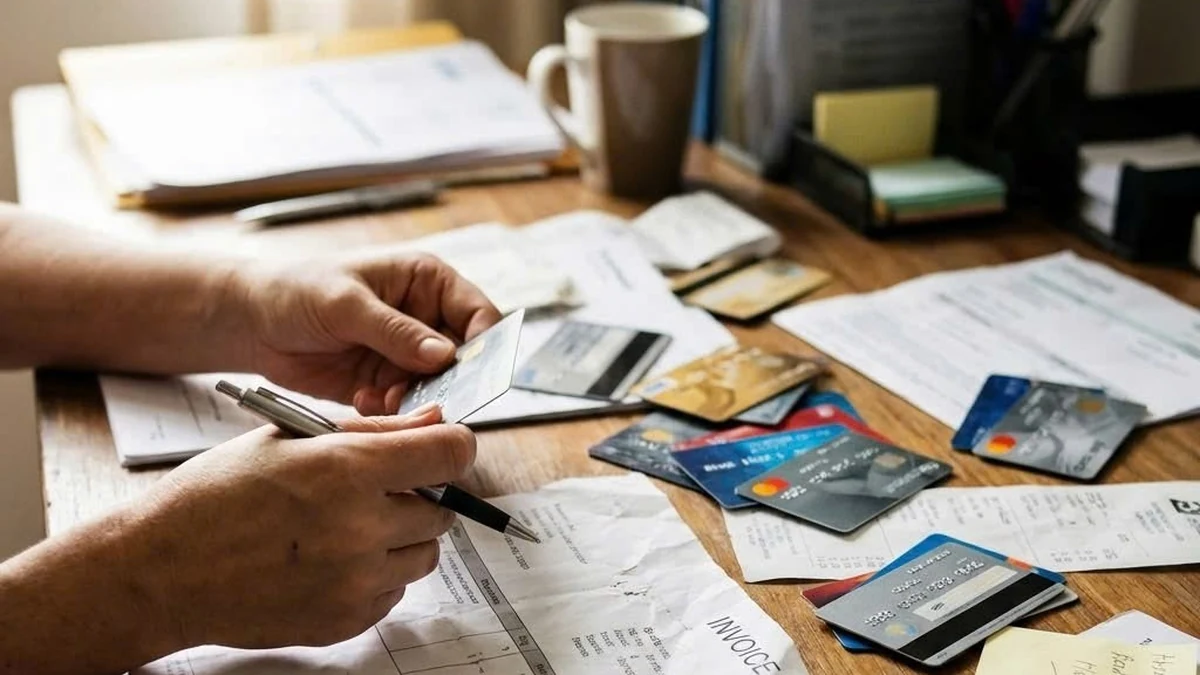
“Chiến lược Snowball (Quả cầu tuyết) là phương pháp trả nợ tập trung thanh toán dứt điểm khoản nợ có số dư nhỏ nhất đầu tiên (bất kể lãi suất), đồng thời duy trì trả mức tối thiểu cho các khoản nợ còn lại. Khi một khoản nợ được xóa bỏ, toàn bộ số tiền đó được dồn sang khoản nợ nhỏ tiếp theo, tạo đà tâm lý mạnh mẽ giúp xóa sạch nợ nần trong 8–14 tháng.”
Bạn trả nợ mỗi tháng nhưng tổng số nợ vẫn chẳng giảm bao nhiêu? Lương vừa về đã phải thanh toán thẻ tín dụng, trả góp, vay tiêu dùng. Sau khi trả nợ, tiền còn lại không đủ chi tiêu nên bạn lại tiếp tục quẹt thẻ hoặc vay thêm. Cứ thế, khoản nợ cũ chưa hết thì khoản nợ mới đã xuất hiện.
Đây chính là vòng lặp nợ xoay vòng khiến nhiều người dù có thu nhập ổn định vẫn khó cải thiện tình hình tài chính.
Một phương pháp có thể giúp bạn thoát khỏi vòng lặp này là chiến lược Snowball (quả cầu tuyết). Thay vì chia nhỏ tiền trả thêm cho tất cả khoản nợ, bạn tập trung xử lý khoản nợ có số dư nhỏ nhất trước, đồng thời duy trì các khoản thanh toán tối thiểu cho những khoản còn lại.
Khi khoản nợ đầu tiên được thanh toán hết, số tiền từng dùng để trả khoản đó sẽ được chuyển sang khoản nợ tiếp theo. Theo thời gian, số tiền dành để xử lý nợ ngày càng lớn, giống như một quả cầu tuyết lăn và lớn dần.
Nếu tổng nợ, thu nhập và khả năng trả nợ phù hợp, bạn có thể xây dựng kế hoạch hướng tới mục tiêu gỡ nợ trong 8–14 tháng. Điều quan trọng là có một lộ trình cụ thể, kiểm soát việc vay mới và duy trì kỷ luật trả nợ.
1. Nợ xoay vòng và bẫy thẻ tín dụng nguy hiểm như thế nào?
Nợ xoay vòng là tình trạng bạn liên tục sử dụng lại hạn mức tín dụng hoặc vay thêm để bù đắp khoản tiền thiếu hụt, trong khi dư nợ hiện tại chưa được thanh toán dứt điểm.
Tình trạng này thường xuất hiện khi sử dụng thẻ tín dụng, vay tiêu dùng hoặc các hình thức tín dụng cho phép tiếp tục vay trong hạn mức được cấp. Xem thêm bài phân tích 4 cạm bẫy thẻ tín dụng phổ biến để nhận diện sớm nguy cơ này.
Ví dụ, bạn có 15 triệu đồng dư nợ thẻ tín dụng. Mỗi tháng, bạn thanh toán một phần dư nợ nhưng vẫn tiếp tục dùng thẻ để mua sắm, ăn uống hoặc chi trả hóa đơn. Nếu số tiền chi tiêu mới cộng với lãi và phí gần bằng hoặc vượt số tiền đã trả, dư nợ sẽ giảm rất chậm, thậm chí tăng lên.
Có ba nguyên nhân phổ biến khiến vòng lặp này kéo dài:
- * Chỉ trả số tiền tối thiểu: Khoản thanh toán tối thiểu giúp bạn đáp ứng yêu cầu của bên cho vay theo điều kiện hợp đồng, nhưng có thể khiến thời gian trả nợ kéo dài và tổng tiền lãi phải trả tăng lên.
- * Tiếp tục vay để duy trì mức sống: Khi thu nhập không đủ chi tiêu, bạn dùng hạn mức tín dụng để bù đắp.
- * Không có kế hoạch trả hết từng khoản: Bạn trả nợ theo áp lực đến hạn, nhưng không xác định khoản nào cần xử lý trước, mỗi tháng phải trả bao nhiêu và khi nào có thể thoát nợ.
Muốn thoát khỏi vòng lặp này, bạn cần thay đổi cách quản lý dòng tiền: ngừng tạo thêm nợ không cần thiết, biết chính xác tổng dư nợ và dành một khoản tiền cố định mỗi tháng để xử lý nợ.
2. Chiến lược Snowball (Quả cầu tuyết) là gì?
Chiến lược Snowball là phương pháp trả nợ theo thứ tự từ khoản có dư nợ nhỏ nhất đến khoản có dư nợ lớn nhất, bất kể lãi suất của từng khoản cao hay thấp.
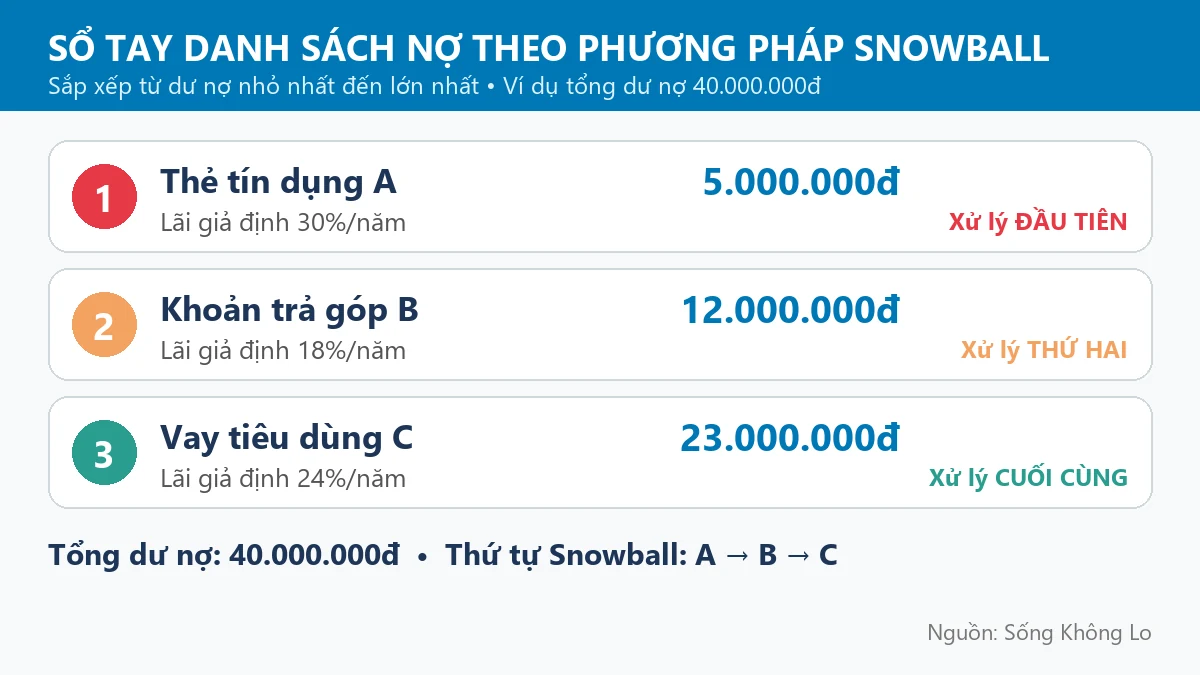
Nguyên tắc thực hiện gồm ba bước chính:
- Thanh toán tối thiểu đúng hạn cho tất cả khoản nợ.
- Dồn toàn bộ số tiền trả nợ thêm vào khoản có dư nợ nhỏ nhất.
- Khi khoản nợ đó được tất toán, chuyển số tiền vừa giải phóng sang khoản nợ nhỏ tiếp theo.
Phương pháp này tập trung vào việc tạo ra những chiến thắng nhỏ liên tiếp. Mỗi khi một khoản nợ biến mất, bạn có thêm động lực và nguồn tiền để xử lý khoản tiếp theo.
Tuy nhiên, Snowball không phải lúc nào cũng giúp tiết kiệm tiền lãi nhiều nhất. Nếu một khoản nợ có lãi suất rất cao, việc ưu tiên khoản nợ nhỏ hơn có thể khiến bạn phải trả thêm lãi so với chiến lược Avalanche — phương pháp ưu tiên khoản nợ có lãi suất cao nhất trước.
| Tiêu chí so sánh | Chiến lược Snowball (Hòn tuyết lăn) | Chiến lược Avalanche (Tuyết lở) |
|---|---|---|
| Thứ tự ưu tiên | Dứt điểm khoản có số dư nợ nhỏ nhất trước, bất kể lãi suất. | Dồn tiền trả khoản có lãi suất cao nhất trước. |
| Động lực tâm lý | Cực lớn: Tạo chiến thắng tâm lý sớm sau 1–2 tháng, giải phóng đầu óc. | Kém hơn: Khoản nợ lớn lãi cao mất nhiều thời gian mới xóa xong. |
| Tiết kiệm tiền lãi | Hợp lý, tập trung giải quyết dứt điểm các khoản nợ thẻ lắt nhắt. | Tiết kiệm tiền lãi toán học tối đa trong dài hạn. |
| Phù hợp với ai | Người cảm thấy bế tắc vì nhiều thẻ nợ, cần động lực để kiên trì. | Người có kỷ luật thép, dòng tiền lớn và có khoản vay lãi suất cực cao. |
3. Lộ trình 4 bước xóa sạch nợ xoay vòng sau 8–14 tháng
Để biến Snowball thành một kế hoạch thực tế, bạn cần xác định số nợ hiện tại, số tiền có thể trả mỗi tháng và thứ tự xử lý từng khoản.
| Bước | Hành động cụ thể | Mục tiêu đạt được |
|---|---|---|
| Bước 1 | Liệt kê toàn bộ khoản nợ theo thứ tự số dư tăng dần (từ bé đến lớn). | Nắm rõ toàn cảnh dư nợ và xác định mục tiêu đầu tiên. |
| Bước 2 | Đóng băng mọi thẻ tín dụng, chỉ chi tiêu tiền mặt/debit. | Ngăn chặn nợ mới phát sinh và giữ điểm CIC an toàn. |
| Bước 3 | Dồn toàn bộ tiền thặng dư diệt sạch khoản nợ nhỏ nhất. | Xóa sổ khoản nợ đầu tiên, kích hoạt quả cầu tuyết tài chính. |
| Bước 4 | Dồn tiền nợ cũ cộng dồn sang khoản nợ tiếp theo. | Thời gian xóa nợ rút ngắn dần sau từng mục tiêu. |
Ví dụ thực tế: Lộ trình xóa 40 triệu đồng nợ xoay vòng
| Khoản nợ | Dư nợ gốc | Lãi suất ước tính | Thanh toán tối thiểu |
|---|---|---|---|
| Thẻ tín dụng A (Mục tiêu 1) | 5.000.000đ | 35%/năm | 250.000đ/tháng |
| Khoản trả góp B (Mục tiêu 2) | 12.000.000đ | 20%/năm | 1.000.000đ/tháng |
| Vay tiêu dùng C (Mục tiêu 3) | 23.000.000đ | 24%/năm | 1.800.000đ/tháng |
| Tổng dư nợ | 40.000.000đ | 3.050.000đ/tháng |
Hãy lập một bảng tổng hợp tất cả khoản nợ đang có, bao gồm dư nợ, lãi suất, khoản thanh toán tối thiểu và ngày đến hạn.
Ví dụ, bạn đang có ba khoản nợ:
4. Lời khuyên thực chiến từ Cố vấn Lâm Tuấn
Chiến lược Snowball là một cách tiếp cận dễ hiểu để xử lý nhiều khoản nợ cùng lúc. Bằng việc ưu tiên khoản có dư nợ nhỏ nhất, duy trì thanh toán tối thiểu cho các khoản còn lại và chuyển ngân sách sang khoản tiếp theo sau mỗi lần tất toán, bạn có thể tạo ra tiến triển rõ ràng trong hành trình trả nợ.
Mục tiêu gỡ nợ trong 8–14 tháng chỉ khả thi khi tổng dư nợ, chi phí vay và dòng tiền hằng tháng phù hợp. Hãy tính toán dựa trên con số thực tế, cân nhắc lãi suất và phí, đồng thời ngăn nợ mới phát sinh.
Câu Hỏi Thường Gặp (FAQ)
Chiến lược Snowball có giúp tiết kiệm tiền lãi nhiều hơn phương pháp Avalanche không?
Trong khi đang áp dụng Snowball, tôi có được dùng thẻ tín dụng nữa không?
Làm thế nào để tránh bị nhảy nhóm nợ xấu trên hệ thống CIC?
Sau khi sạch nợ bằng phương pháp Snowball, bước tiếp theo tôi nên làm gì?
Tải Bảng Tính Excel Lập Lộ Trình Thoát Nợ Snowball
Nhập danh sách các thẻ tín dụng và khoản vay, file Excel tự động xếp thứ tự ưu tiên và đếm ngược số tháng sạch nợ.
Nhà sáng lập FP Group & Lâm Tuấn Academy. Cựu chuyên gia phân tích tại VinaCapital & VPS. Khách mời chuyên gia trên truyền hình VTV Money và Giám khảo chuyên môn cuộc thi The Moneyverse.
Coaching 1:1: Tái Cấu Trúc Nợ & Phục Hồi Dòng Tiền
Được Cố vấn Lâm Tuấn trực tiếp phân tích hồ sơ tín dụng CIC, đàm phán giảm lãi và thiết kế lộ trình sạch nợ cá nhân hóa.
Bài Viết Cùng Chuyên Đề
Đọc thêm các nghiên cứu và phân tích dòng tiền từ Cố vấn Lâm Tuấn
Chi tiết cách các ngân hàng tính lãi lũy kế 35-40%/năm bòn rút tài chính.
Sau khi sạch nợ, áp dụng ngay 5 tài khoản để không bao giờ tái nợ.